LE NOVITÀ DEL MODELLO DI DICHIARAZIONE ANNUALE IVA 2020 RELATIVA ALL’ANNO 2019

Con il provvedimento direttoriale prot. n. 8938/2020 del 15 gennaio 2020 l’Agenzia delle entrate ha pubblicato il modello di dichiarazione annuale Iva 2020 relativo all’anno 2019 con le relative istruzioni di compilazione, al fine di permettere ai soggetti obbligati di assolvere al tradizionale adempimento dichiarativo annuale previsto ai fini Iva. […]
2020-02-14T17:10:58+00:00Febbraio 14th, 2020|IVA e tematiche connesse|

IL RITARDATO INVIO DELLA FATTURA È SANZIONATO

Secondo un recente chiarimento offerto dall’Agenzia delle entrate (si tratta della risposta a interpello n. 528/2019), il ritardato invio della fattura elettronica è oggetto di sanzione in misura fissa, anche nel caso in cui l’imposta sia stata liquidata correttamente. […]

2020-01-14T16:56:41+00:00Gennaio 14th, 2020|IVA e tematiche connesse|

ULTIME NOVITÀ IN TEMA DI CORRISPETTIVI TELEMATICI

Come già ampiamente illustrato nella precedente informativa dello scorso mese di dicembre, dal 1° gennaio 2020 è in vigore l’obbligo generalizzato di memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi giornalieri. […]

Share Button
2020-01-14T16:53:26+00:00Gennaio 14th, 2020|IVA e tematiche connesse|

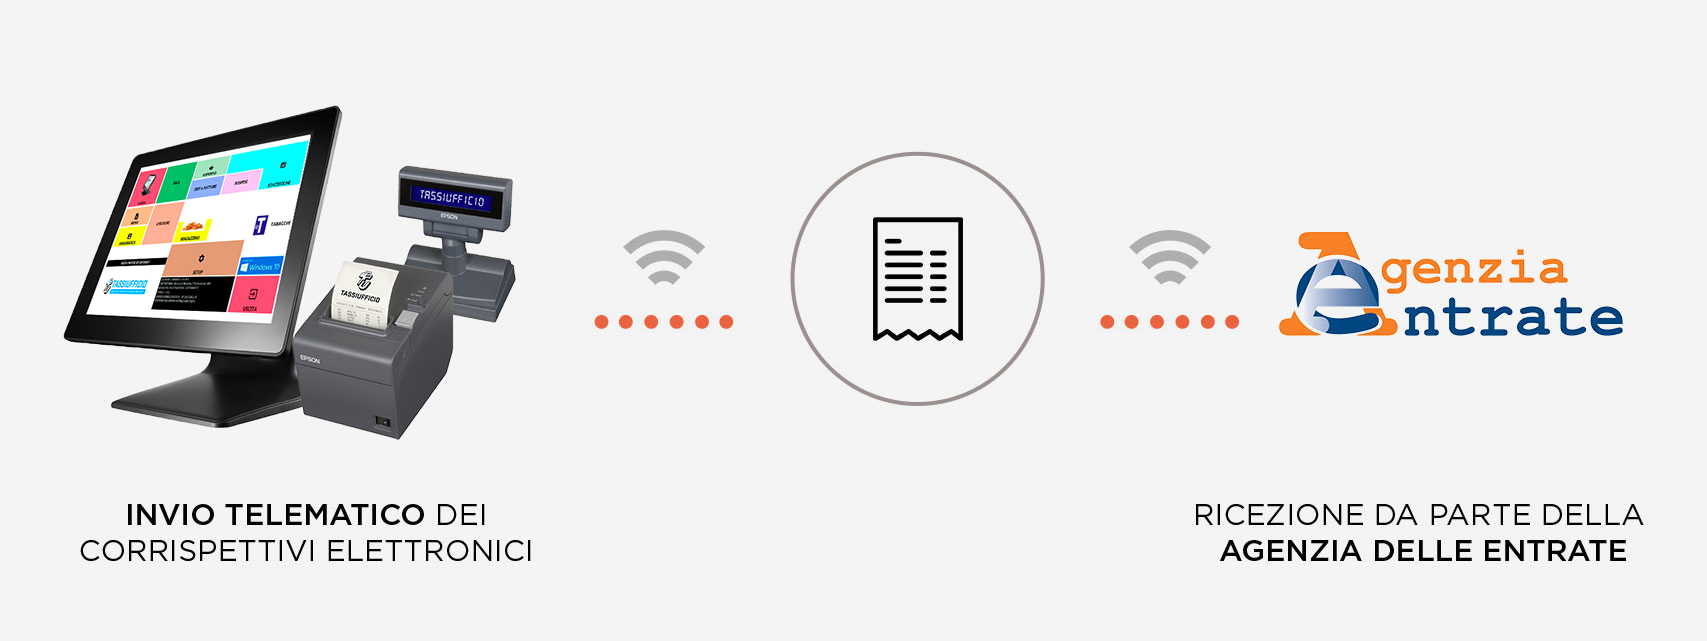
TRASMISSIONE TELEMATICA CORRISPETTIVI: PARTENZA GENERALIZZATA DAL 1° GENNAIO 2020 CON ATTENZIONE A ESONERI E PERIODO TRANSITORIO

Come più volte segnalato in precedenti informative, l’articolo 2, comma 1, D.Lgs. 127/2015 prevede che i soggetti che effettuano le attività di commercio al minuto e assimilate di cui all’articolo 22, D.P.R. 633/1972 (in pratica, i soggetti che certificano le operazioni ai fini Iva a mezzo di scontrino e/o ricevuta fiscale), memorizzino elettronicamente e trasmettano [...]

2019-12-12T08:37:41+00:00Dicembre 12th, 2019|IVA e tematiche connesse|

PROBABILE DETRAZIONE “RITARDATA” PER LE FATTURE A CAVALLO D’ANNO

Mai come quest’anno è necessario monitorare con estrema attenzione il momento di arrivo delle fatture di acquisto al fine di determinare il momento a partire dal quale è possibile detrarre l’Iva a credito assolta su tali acquisti. […]

2019-12-12T08:28:48+00:00Dicembre 12th, 2019|IVA e tematiche connesse|

ESPORTATORI ABITUALI: IN ARRIVO IL PROVVEDIMENTO SULLE NOVITÀ IN TEMA DI DICHIARAZIONI DI INTENTO 2020

Vengono definiti “esportatori abituali” i contribuenti che nell’anno precedente o nei 12 mesi precedenti hanno effettuato esportazioni e/o operazioni assimilate per un ammontare superiore al 10% del proprio volume d’affari: dal 1° gennaio 2020, quindi, i soggetti passivi Iva che operano con l’estero potranno acquistare beni e/o servizi senza l’applicazione dell’Iva nel limite di un [...]

2019-12-12T08:23:25+00:00Dicembre 12th, 2019|IVA e tematiche connesse|

VERSAMENTO DELL’ACCONTO IVA PER L’ANNO 2019

Entro il prossimo 27 dicembre 2019 i soggetti che eseguono le operazioni mensili e trimestrali di liquidazione e versamento dell’Iva sono tenuti a versare l’acconto per l’anno 2019.Per la determinazione degli acconti, come di consueto, sono utilizzabili 3 metodi alternativi che riportiamo in seguito.L’acconto va versato utilizzando il modello di pagamento F24, senza applicare alcuna [...]

2019-12-12T08:07:52+00:00Dicembre 12th, 2019|IVA e tematiche connesse|

CORRISPETTIVI TELEMATICI: I RECENTI CHIARIMENTI DELL’AGENZIA DELLE ENTRATE

In vista della definitiva e generalizzata entrata in vigore dell’obbligo di trasmissione telematica dei corrispettivi, prevista a partire dal 1° gennaio 2020, l’Agenzia delle entrate ha fornito (e continua a fornire) sul tema numerose risposte a istanze di interpello formulate dai contribuenti. […]

2019-11-12T19:34:15+00:00Novembre 12th, 2019|IVA e tematiche connesse|

ACCORDI TRANSATTIVI E NOTE DI CREDITO

Le note di variazione (o, come vengono solitamente chiamate, note di accredito) sono documenti emessi da un soggetto passiva Iva, per rettificare importi precedentemente fatturati a un cliente. […]

Share Button
2019-10-15T09:10:00+00:00Ottobre 15th, 2019|IVA e tematiche connesse|

SCADE IL PROSSIMO 30 SETTEMBRE IL TERMINE PER CHIEDERE IL RIMBORSO DELL’IVA ASSOLTA IN ALTRI PAESI EUROPEI

Le imprese che sostengono costi in Paesi aderenti all’Unione Europea possono recuperare l’Iva pagata a fornitori comunitari su acquisti di prodotti e servizi ivi conclusi, con la presentazione di apposite istanze di rimborso, secondo il disposto della Direttiva 2008/9/UE. […]

2019-09-09T10:15:38+00:00Settembre 9th, 2019|IVA e tematiche connesse|
Torna in cima