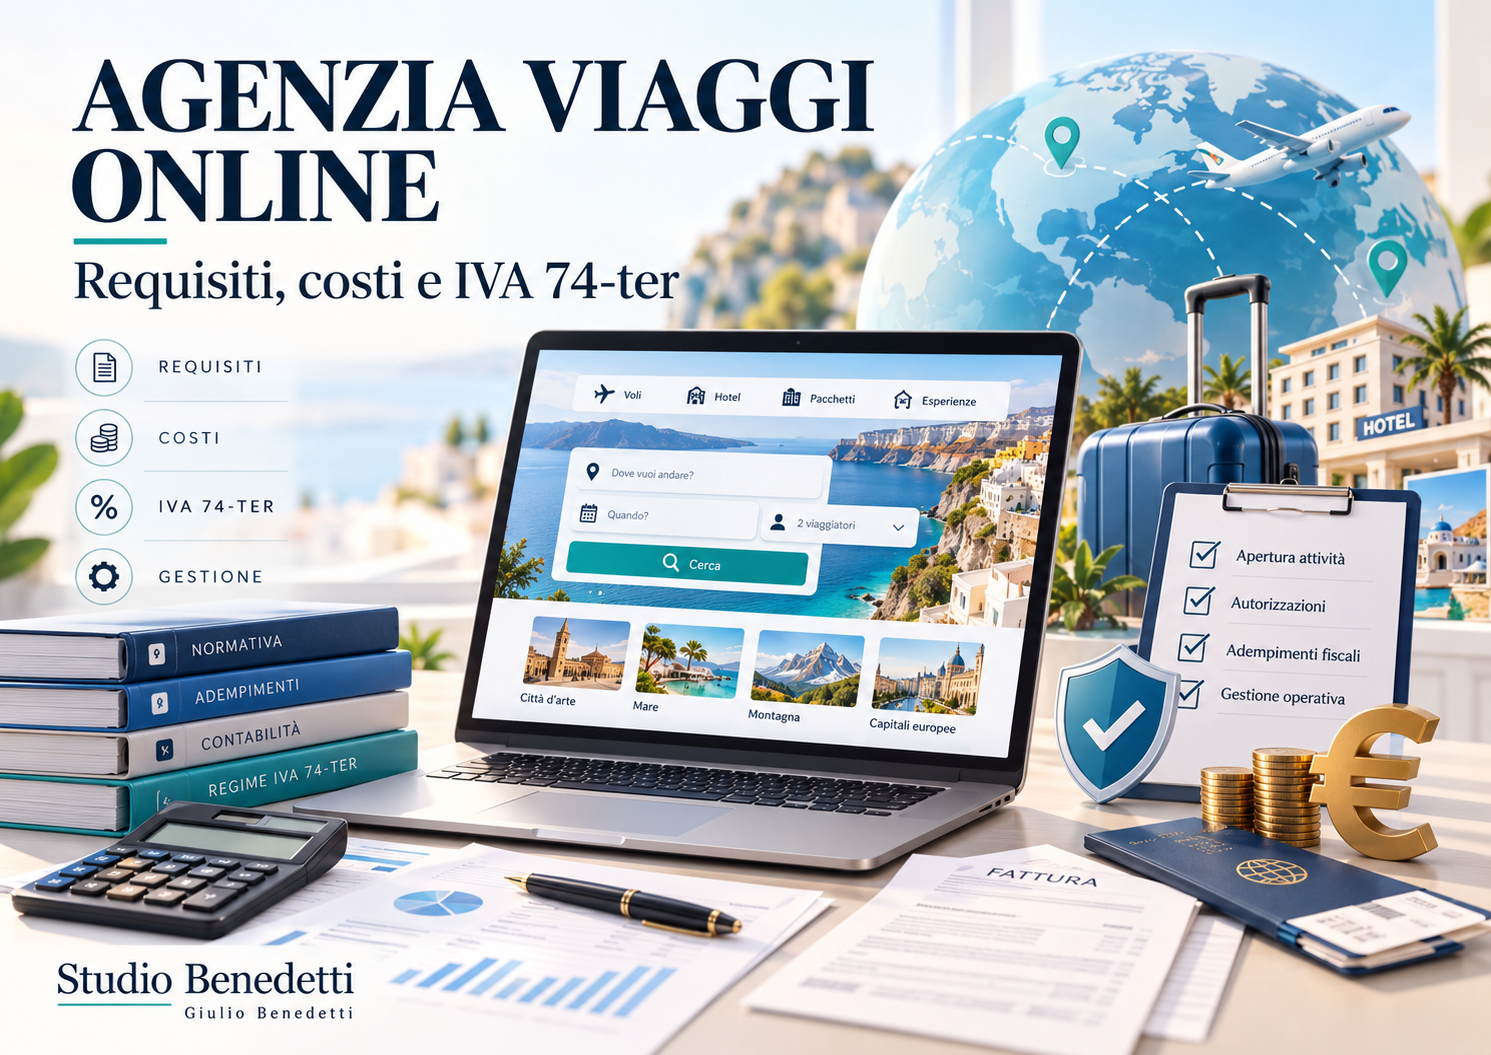
Aprire e gestire una agenzia viaggi online può sembrare più semplice rispetto ad avviare un’agenzia tradizionale. Manca il negozio aperto al pubblico. Molte attività sono automatizzate. Il cliente può acquistare e pagare direttamente dal sito. Ma dal punto di vista amministrativo, fiscale e autorizzativo le regole restano numerose.
Lo Studio Benedetti Dottori Commercialisti, specializzato nella gestione contabile, fiscale e societaria di Agenzie Viaggi, Tour Operator e imprese del turismo, segue operatori del settore su tutto il territorio nazionale. L’esperienza maturata mostra un punto essenziale: il modello online può ridurre alcuni costi strutturali, ma non elimina né gli obblighi amministrativi né le particolarità del regime speciale IVA 74-ter.
Vediamo quindi come aprire un’agenzia viaggi online, quali sono i requisiti, quanto può costare, quali adempimenti occorre affrontare e, soprattutto, come deve essere impostata correttamente la gestione fiscale.
Agenzia viaggi online: cosa significa davvero
Una agenzia viaggi online non è una nuova categoria giuridica di impresa.
È un’agenzia di viaggio che utilizza prevalentemente o esclusivamente strumenti digitali per proporre, vendere o intermediare servizi turistici.
Questo significa che il sito internet cambia il canale di vendita, ma non necessariamente la natura dell’attività svolta.
È un concetto importante.
Un’impresa che organizza pacchetti turistici, vende pacchetti di Tour Operator, incassa somme dai viaggiatori o intermedia servizi turistici non diventa una semplice attività di e-commerce soltanto perché lavora attraverso internet.
La disciplina amministrativa resta quella prevista per le Agenzie Viaggi e i Tour Operator, con le specificità stabilite dalle singole Regioni.
La normativa lombarda, per esempio, precisa espressamente che le Agenzie Viaggi che svolgono attività online sono soggette alla disciplina prevista per le Agenzie Viaggi.
È quindi sbagliata l’equazione:
agenzia online = sito internet + partita IVA.
Occorre prima stabilire quale attività sarà concretamente svolta.
Come aprire un’agenzia viaggi online
La domanda “come aprire un’agenzia viaggi online” è una delle più frequenti tra chi vuole entrare nel settore.
Il primo passaggio non dovrebbe però essere la realizzazione del sito.
Dovrebbe essere la definizione del modello di business.
Occorre infatti stabilire se l’impresa sarà Agenzia Viaggi, Tour Operator, intermediario, organizzatore oppure svolgerà soltanto consulenza turistica.
Solo dopo è possibile costruire correttamente la struttura societaria, autorizzativa e fiscale.
In linea generale, l’avvio richiede di verificare:
- forma giuridica e apertura della partita IVA;
- iscrizione al Registro delle Imprese e corretta classificazione ATECO;
- disciplina regionale applicabile e presentazione della SCIA o degli altri adempimenti previsti;
- presenza di un Direttore Tecnico di Agenzia Viaggi regolarmente abilitato;
- assicurazione per la responsabilità civile;
- garanzia contro insolvenza o fallimento nei casi previsti dal Codice del Turismo;
- impostazione corretta dei contratti con clienti, fornitori, Tour Operator e piattaforme;
- condizioni generali di vendita e informazioni obbligatorie sul sito;
- privacy, cookie e disciplina dell’e-commerce;
- impostazione della contabilità e soprattutto corretta applicazione del regime IVA 74-ter.
L’iter concreto deve sempre essere verificato con riferimento alla Regione nella quale l’impresa stabilisce la propria attività.
Direttore tecnico: serve anche per l’agenzia online
Uno degli errori più frequenti è ritenere che un’agenzia che opera esclusivamente su internet possa fare a meno del Direttore Tecnico.
Non è così.
Il D.M. 5 agosto 2021 n. 1432 ha uniformato a livello nazionale i requisiti professionali del Direttore Tecnico di Agenzia Viaggi e Turismo.
Il Ministero del Turismo chiarisce che questa figura svolge funzioni tecnico-specialistiche relative alla produzione, organizzazione e intermediazione di viaggi e prodotti turistici. L’abilitazione viene rilasciata dalle Regioni e dalle Province autonome previo accertamento dei requisiti previsti.
Non conta quindi che il cliente entri fisicamente in negozio oppure arrivi tramite Google, Instagram o una piattaforma di booking.
Conta l’attività che l’impresa svolge.
Quale codice ATECO per Agenzie Viaggi e Tour Operator
Con ATECO 2025 la distinzione è particolarmente chiara.
Il codice 79.11.00 – Attività di agenzie di viaggio comprende la vendita e l’intermediazione di pacchetti turistici e anche i consulenti di viaggio indipendenti quando svolgono sostanzialmente le stesse attività di una Agenzia Viaggi.
Il codice 79.12.00 – Attività di tour operator riguarda invece l’organizzazione, l’assemblaggio e la commercializzazione di pacchetti turistici.
Questa classificazione contiene un’indicazione molto interessante anche per chi utilizza denominazioni moderne come Travel Planner, Travel Consultant o Consulente di Viaggio.
Cambiare il nome dell’attività non cambia necessariamente la sua natura.
Quanto costa aprire un’agenzia viaggi online
Un’altra ricerca molto frequente è “quanto costa aprire un’agenzia viaggi”.
Per una agenzia online i costi possono essere inferiori rispetto a quelli di una struttura tradizionale. Vengono meno, o si riducono, affitto di locali commerciali, arredamento, vetrine e altre spese collegate al punto vendita.
Non significa però che sia possibile avviare seriamente l’attività praticamente a costo zero.
Alcune stime pubblicate sul mercato collocano l’investimento iniziale di una struttura esclusivamente digitale in un intervallo indicativo compreso fra poche migliaia e circa 15-18 mila euro. Si tratta però di valori puramente orientativi, molto sensibili al modello adottato.
Un sito semplice utilizzato per acquisire contatti ha infatti costi molto diversi da una vera piattaforma OTA integrata con motori di prenotazione, pagamenti, CRM, API e sistemi di accounting.
Ai costi tecnologici vanno inoltre aggiunti il Direttore Tecnico, le coperture assicurative e le garanzie richieste, il commercialista, eventuali dipendenti o collaboratori, software gestionali, commissioni dei sistemi di pagamento, marketing digitale e capitale circolante.
Ed è proprio quest’ultimo aspetto che viene spesso sottovalutato.
Un’Agenzia Viaggi può incassare oggi denaro che dovrà essere utilizzato mesi dopo per pagare fornitori e servizi turistici.
Incassare non significa automaticamente guadagnare.
Per questo un corretto controllo della liquidità è importante almeno quanto il calcolo del margine.
Agenzia viaggi online e assicurazioni obbligatorie
Il Codice del Turismo, all’art. 47 del D.Lgs. 79/2011, prevede specifiche coperture a tutela dei viaggiatori.
Organizzatore e venditore devono essere coperti da assicurazione per la responsabilità civile. Per i pacchetti devono inoltre essere previste forme di protezione che, in caso di insolvenza o fallimento, tutelino il viaggiatore per le somme versate e, quando necessario, per il rientro.
Anche questo obbligo non scompare perché la vendita avviene online.
Il modello digitale modifica il modo di acquisire il cliente. Non riduce le responsabilità verso di lui.
Il sito dell’agenzia viaggi online non è soltanto una vetrina
Quando il sito consente di vendere viaggi o concludere contratti, entrano in gioco anche le norme sul commercio elettronico.
Il D.Lgs. 70/2003, in particolare l’art. 7, prevede informazioni che devono essere facilmente accessibili sul sito: identificazione dell’impresa, sede, contatti, iscrizione al Registro Imprese e ulteriori elementi previsti dalla norma.
Per le vendite di pacchetti turistici assumono inoltre particolare importanza gli artt. 34 e 36 del D.Lgs. 79/2011, che disciplinano le informazioni precontrattuali e il contenuto del contratto di pacchetto turistico.
Prezzo, caratteristiche dei servizi, modalità di pagamento, condizioni di recesso, coperture assicurative e responsabilità non possono quindi essere trattati come semplici dettagli del sito.
Devono essere coerenti con il reale modello contrattuale dell’agenzia.
Agenzia viaggi online e regime IVA 74-ter del margine
Arriviamo al punto fiscalmente più delicato.
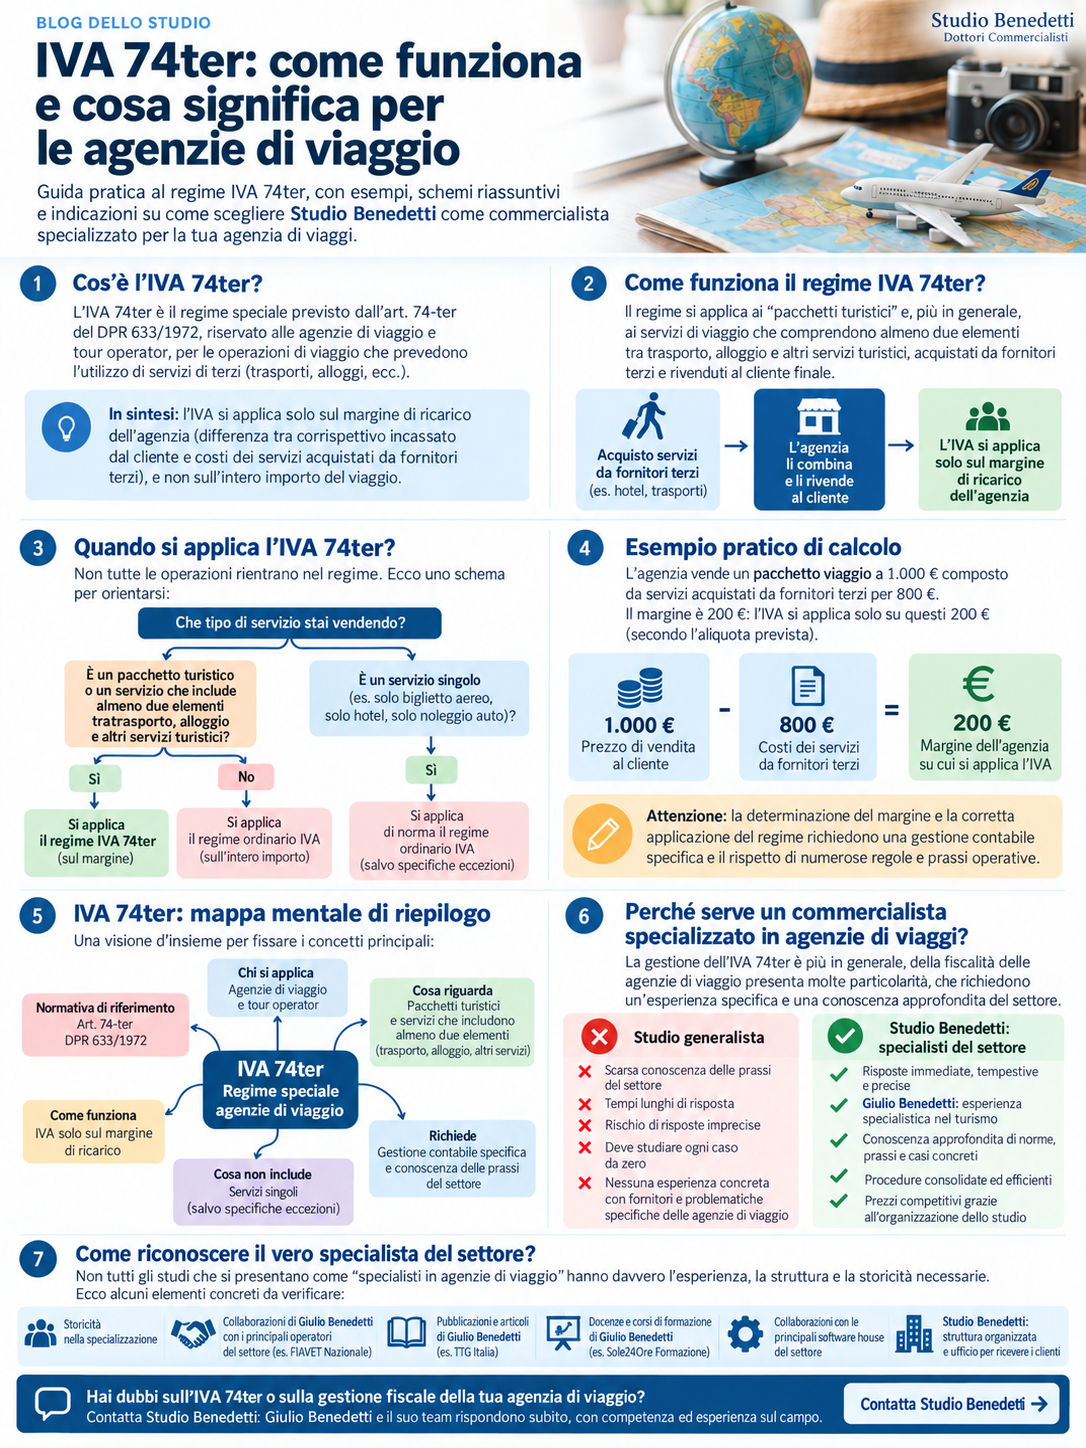
Anche per una agenzia viaggi online, il regime IVA non dipende dal fatto che la vendita avvenga tramite sito internet.
Dipende da come viene costruita l’operazione.
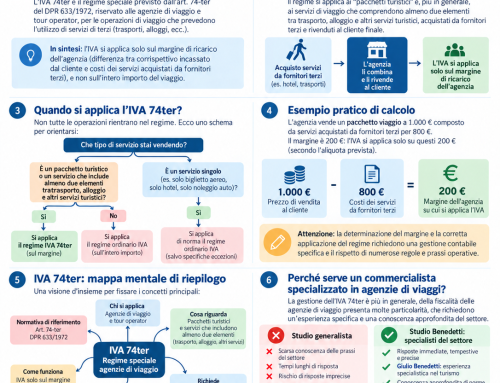
L’art. 74-ter del D.P.R. 633/1972 prevede un regime speciale per determinate operazioni delle Agenzie Viaggi e dei Tour Operator. Le modalità applicative sono disciplinate anche dal D.M. 30 luglio 1999 n. 340.
Il punto centrale è distinguere tra chi opera in nome proprio e chi svolge invece una semplice attività di intermediazione in nome e per conto del cliente.
Quando si applica il regime IVA 74-ter
Se l’Agenzia o il Tour Operator organizza e vende in nome proprio un pacchetto utilizzando servizi acquistati da terzi a diretto vantaggio del viaggiatore, entra normalmente nel meccanismo speciale del 74-ter.
Il sistema non funziona secondo il normale criterio “IVA sulle vendite meno IVA sugli acquisti”.
Funziona con il metodo cosiddetto “base da base”.
Il corrispettivo ricevuto dal cliente viene confrontato con i costi sostenuti per i servizi acquistati da terzi a diretto vantaggio del viaggiatore.
La differenza costituisce il margine lordo sul quale viene determinata l’IVA.
L’IVA compresa negli acquisti direttamente riferibili alla pratica 74-ter non viene invece detratta secondo il normale meccanismo IVA.
Un semplice esempio
Supponiamo che una Agenzia Viaggi online venda un pacchetto interamente riferibile a servizi nell’Unione europea per 2.500 euro.
I servizi acquistati da alberghi, vettori e altri fornitori a diretto vantaggio del viaggiatore ammontano complessivamente a 2.000 euro.
Il margine lordo 74-ter è quindi pari a 500 euro.
Su questa differenza viene scorporata l’IVA secondo le regole previste dal regime speciale.
Nell’ipotesi semplificata di integrale imponibilità al 22%, l’IVA compresa nel margine è circa 90,16 euro, mentre il margine al netto dell’IVA è circa 409,84 euro.
È un esempio semplice, ma mostra perché la corretta classificazione della pratica è fondamentale.
Applicare il regime sbagliato può significare versare più IVA del necessario, oppure esporsi a successive rettifiche e sanzioni.
Intermediazione: quando il 74-ter non si applica
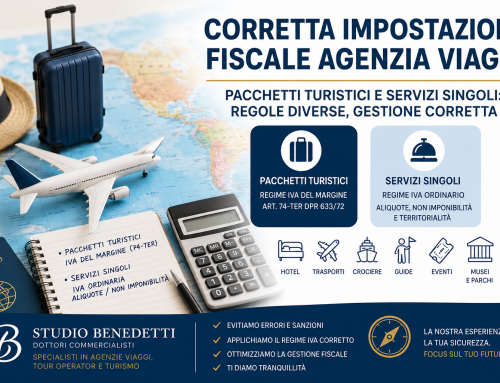
La situazione cambia se l’Agenzia agisce in nome e per conto del cliente o svolge una vera attività di mera intermediazione.
In questo caso il regime speciale non trova applicazione all’attività di intermediazione.
L’agenzia assoggetta alle regole ordinarie la propria commissione o il proprio compenso.
La distinzione è espressamente riconosciuta dall’art. 74-ter e dalla prassi fiscale.
È uno dei passaggi sui quali lo Studio Benedetti insiste maggiormente nella gestione delle Agenzie Viaggi.
Una pratica può sembrare commercialmente identica ad un’altra, ma avere una struttura fiscale completamente diversa.
Il contratto, il rapporto con il fornitore, la titolarità dell’incasso e il soggetto in nome del quale viene conclusa l’operazione determinano il trattamento IVA.
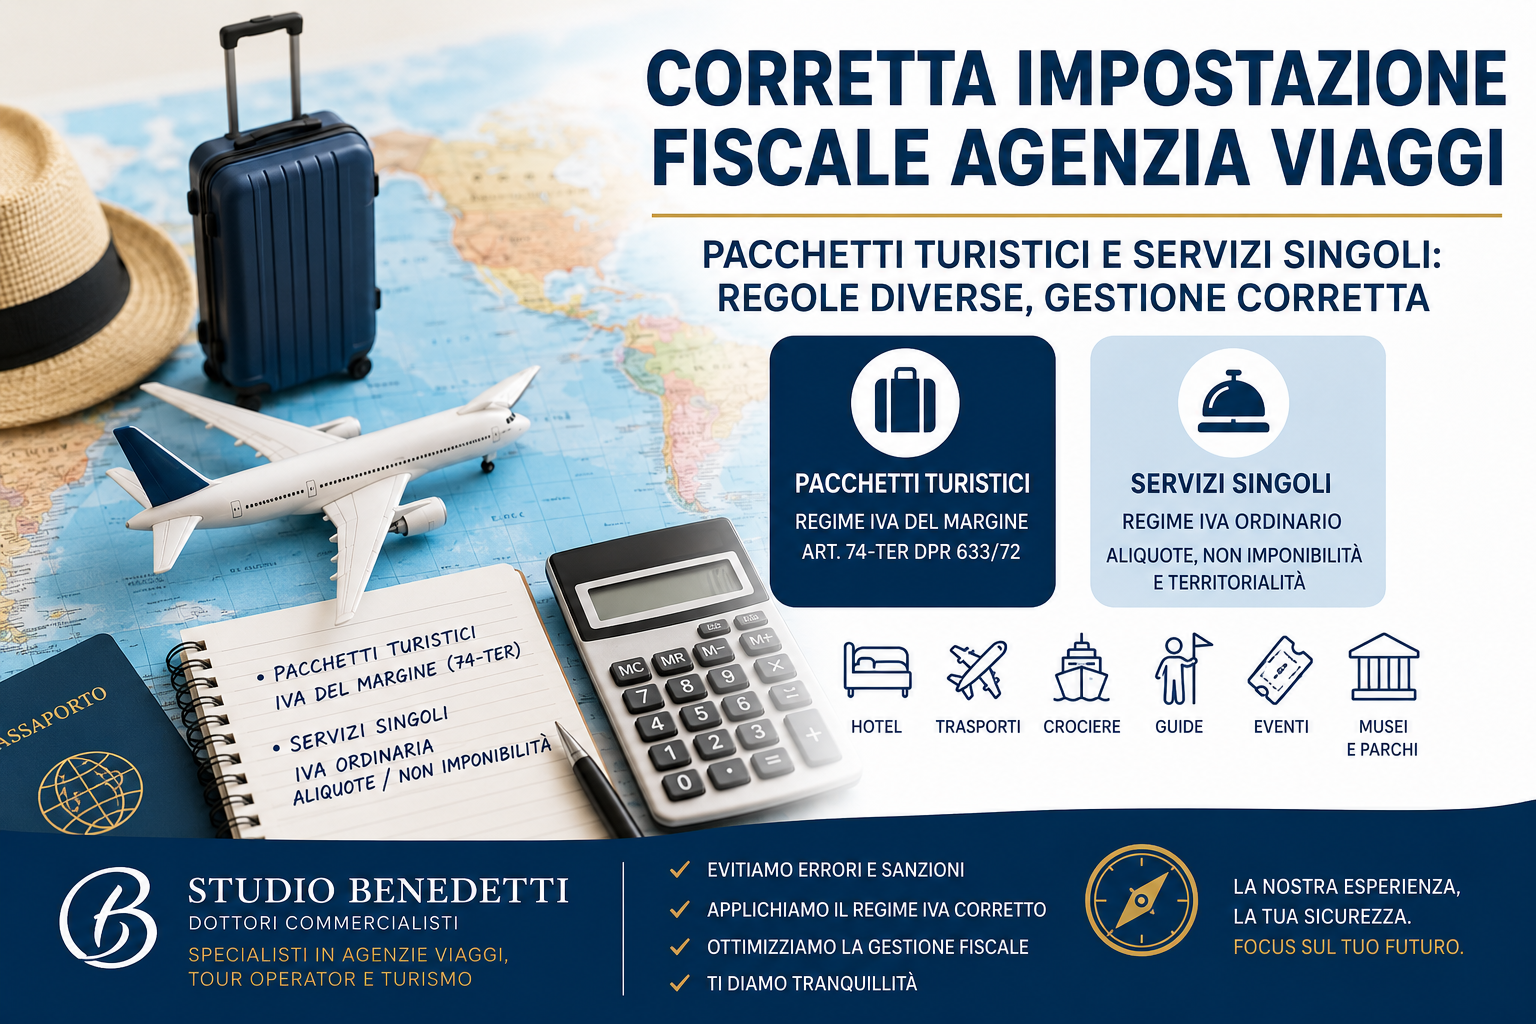
Anche un servizio turistico singolo può finire nel 74-ter
Il regime speciale non riguarda soltanto i classici pacchetti composti da hotel più volo.
L’art. 74-ter, comma 5-bis, contempla anche determinati servizi turistici singoli acquistati presso terzi quando siano stati acquisiti nella disponibilità dell’Agenzia prima della specifica richiesta del cliente.
È il tema dei cosiddetti servizi singoli preacquisiti.
Anche in questo caso la corretta ricostruzione del rapporto con il fornitore diventa decisiva.
La fiscalità di una Agenzia Viaggi non può quindi essere determinata semplicemente leggendo la descrizione riportata sulla fattura.
Occorre conoscere come nasce la pratica.
Quando nasce l’operazione IVA 74-ter
Un’altra particolarità riguarda il momento di effettuazione dell’operazione.
Per il regime speciale, il D.M. 340/1999 stabilisce che l’operazione si considera resa con il pagamento dell’intero corrispettivo e comunque non oltre l’inizio del viaggio o del soggiorno.
Gli acconti, sotto questo profilo, non determinano autonomamente il momento impositivo proprio del regime 74-ter.
Per un’Agenzia Viaggi online, nella quale i pagamenti possono essere automatizzati attraverso gateway, carte di credito e piattaforme digitali, questo aspetto deve essere correttamente collegato al gestionale e alla contabilità.
Il software deve seguire la norma.
Non viceversa.
Agenzia viaggi online: serve una contabilità costruita sulle pratiche
Questo è probabilmente l’elemento più importante nella gestione quotidiana.
Una buona contabilità di una Agenzia Viaggi non dovrebbe limitarsi a registrare fatture.
Deve permettere di capire a quale pratica appartiene ogni costo, quale regime IVA deve essere applicato, quale margine è stato prodotto e quali somme incassate devono ancora essere utilizzate per pagare i fornitori.
Nella stessa impresa possono infatti convivere pacchetti 74-ter, servizi singoli preacquisiti, intermediazioni, commissioni, fee, biglietteria, fornitori italiani, fornitori UE e fornitori extra-UE.
È questo il motivo per cui la gestione di una Agenzia Viaggi richiede competenze molto più verticali rispetto alla contabilità di una normale attività commerciale.
Lo Studio Benedetti approfondisce questi temi anche nella guida dedicata a IVA ordinaria e regime speciale 74-ter e negli approfondimenti pubblicati su TravelFocus. Agenzie Viaggi e IVA: regime ordinario e regime speciale 74-ter TravelFocus – approfondimenti fiscali per Agenzie Viaggi e Tour Operator
Agenzia viaggi online e regime forfettario
Un altro tema molto ricercato riguarda la possibilità di aprire una Agenzia Viaggi utilizzando il regime forfettario.
Qui occorre particolare attenzione.
L’applicazione di un regime speciale IVA, tra i quali rientra il regime delle Agenzie Viaggi previsto dall’art. 74-ter, costituisce causa di esclusione dal regime forfettario. La prassi dell’Agenzia delle Entrate ricomprende espressamente le Agenzie Viaggi soggette all’art. 74-ter tra le attività interessate dai regimi IVA speciali incompatibili.
Diversa può essere la valutazione di un’attività che svolga esclusivamente operazioni di mera intermediazione non soggette al 74-ter.
Ma anche in questo caso non bisogna generalizzare.
È necessario esaminare concretamente l’attività svolta e verificare tutte le altre condizioni di accesso al regime.
Travel Planner, Travel Consultant e consulente di viaggio
Negli ultimi anni sono diventate comuni definizioni come Travel Planner, Travel Consultant, Consulente di Viaggio o Travel Designer.
Sono denominazioni commercialmente efficaci.
Fiscalmente e amministrativamente, però, ciò che conta non è il nome utilizzato.
Conta quello che il professionista fa.
Un consulente che studia destinazioni, costruisce un itinerario teorico e fornisce informazioni al cliente, lasciando poi a quest’ultimo il compito di acquistare direttamente voli, hotel ed escursioni, svolge un’attività diversa rispetto a chi vende o intermedia servizi turistici.
Al contrario, se il cosiddetto Travel Planner incassa il prezzo, effettua prenotazioni, vende pacchetti, intermedia contratti oppure combina servizi turistici per conto del cliente, occorre verificare se l’attività sia ormai, nella sostanza, quella propria di una Agenzia Viaggi o di un Tour Operator.
La stessa classificazione ATECO 2025 offre un’indicazione significativa: nel codice 79.11.00 sono inclusi anche i “consulenti di viaggio indipendenti” quando svolgono le medesime attività delle Agenzie Viaggi.
Per le attività effettivamente limitate all’assistenza e all’informazione turistica, ATECO 2025 prevede invece, tra le altre classificazioni da valutare, il codice 79.90.04 – Altre attività di assistenza turistica.
Il codice ATECO, tuttavia, non crea un’autorizzazione.
Deve sempre essere coerente con l’attività realmente esercitata.
Travel Planner senza licenza: attenzione alla sostanza
Da qui deriva una regola pratica.
Se l’attività consiste realmente in consulenza, può essere organizzata come tale.
Se invece dietro il termine “consulente di viaggio” si nasconde una vera attività di produzione, organizzazione o intermediazione di viaggi, utilizzare un diverso nome o un diverso codice attività non elimina gli obblighi propri delle Agenzie Viaggi.
È uno dei punti che dovrebbe essere verificato prima dell’apertura della partita IVA, non dopo.
Un approfondimento specifico sulla figura del Travel Planner è disponibile anche su TravelFocus. Professione Travel Planner – TravelFocus
Perché scegliere un commercialista specializzato in Agenzie Viaggi
La ricerca di un commercialista per Agenzie Viaggi dovrebbe partire da una domanda molto concreta:
conosce realmente il funzionamento di una pratica turistica?
Perché conoscere le aliquote IVA non basta.
Occorre sapere distinguere intermediazione e organizzazione. Occorre conoscere il regime IVA 74-ter, i servizi preacquisiti, i fornitori esteri, le fatture dei Tour Operator, i rapporti con OTA e consolidatori, i flussi dei pagamenti e la specifica documentazione del settore.
Lo Studio Benedetti Dottori Commercialisti ha costruito su questi temi una specializzazione verticale e opera con Agenzie Viaggi, Tour Operator, DMC e imprese turistiche su tutto il territorio nazionale.
Il Dott. Giulio Benedetti è specializzato nei regimi IVA del settore travel, svolge attività di formazione e approfondimento professionale e cura direttamente i contenuti dedicati alla fiscalità delle Agenzie Viaggi e dei Tour Operator. Lo Studio cura inoltre TravelFocus, portale dedicato alle problematiche amministrative e fiscali del settore.
Questa specializzazione ha un obiettivo molto concreto.
Conoscere le regole per evitare sanzioni. Applicare correttamente il regime IVA per non versare imposte maggiori del dovuto. Tenere sotto controllo margini, pratiche e liquidità. Pianificare prima che sorgano i problemi.
Commercialista per avvio Agenzia Viaggi – Studio Benedetti
Agenzia viaggi online: meno struttura, non meno regole
Una agenzia viaggi online può essere un modello efficiente.
Può raggiungere clienti in tutta Italia. Può ridurre alcuni costi fissi. Può automatizzare prenotazioni, incassi e comunicazioni.
Ma non è una scorciatoia rispetto alla disciplina delle Agenzie Viaggi.
Occorrono una corretta impostazione amministrativa, il Direttore Tecnico quando richiesto, le coperture previste dalla normativa, contratti adeguati e soprattutto una gestione fiscale capace di distinguere regime IVA 74-ter e regime IVA ordinario.
La vera convenienza del modello online non nasce quindi dal fare a meno delle regole.
Nasce dal costruire fin dall’inizio una struttura più snella, mantenendo però sotto controllo autorizzazioni, fiscalità, contabilità e marginalità.
Ed è proprio in questa fase che l’assistenza di un commercialista specializzato in Agenzie Viaggi e Tour Operator può evitare gli errori più costosi.
Riferimenti normativi principali
Art. 74-ter D.P.R. 633/1972 – regime speciale IVA per Agenzie Viaggi e Tour Operator.
D.M. 30 luglio 1999 n. 340 – modalità applicative del regime speciale IVA.
D.Lgs. 23 maggio 2011 n. 79 – Codice del Turismo, artt. 33 e seguenti e art. 47.
D.Lgs. 21 maggio 2018 n. 62 – disciplina dei pacchetti turistici e servizi turistici collegati.
D.M. Turismo 5 agosto 2021 n. 1432 – requisiti professionali del Direttore Tecnico.
D.Lgs. 9 aprile 2003 n. 70 – disciplina dei servizi della società dell’informazione e commercio elettronico.
ATECO 2025: 79.11.00 – Attività di agenzie di viaggio.
ATECO 2025: 79.12.00 – Attività di tour operator.