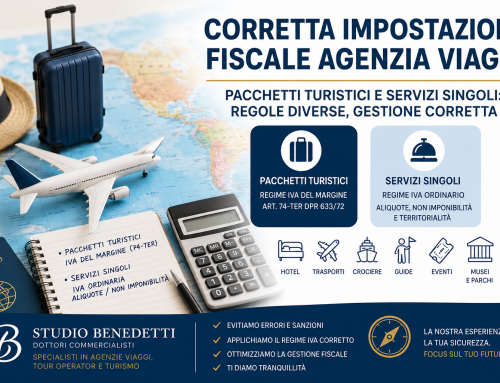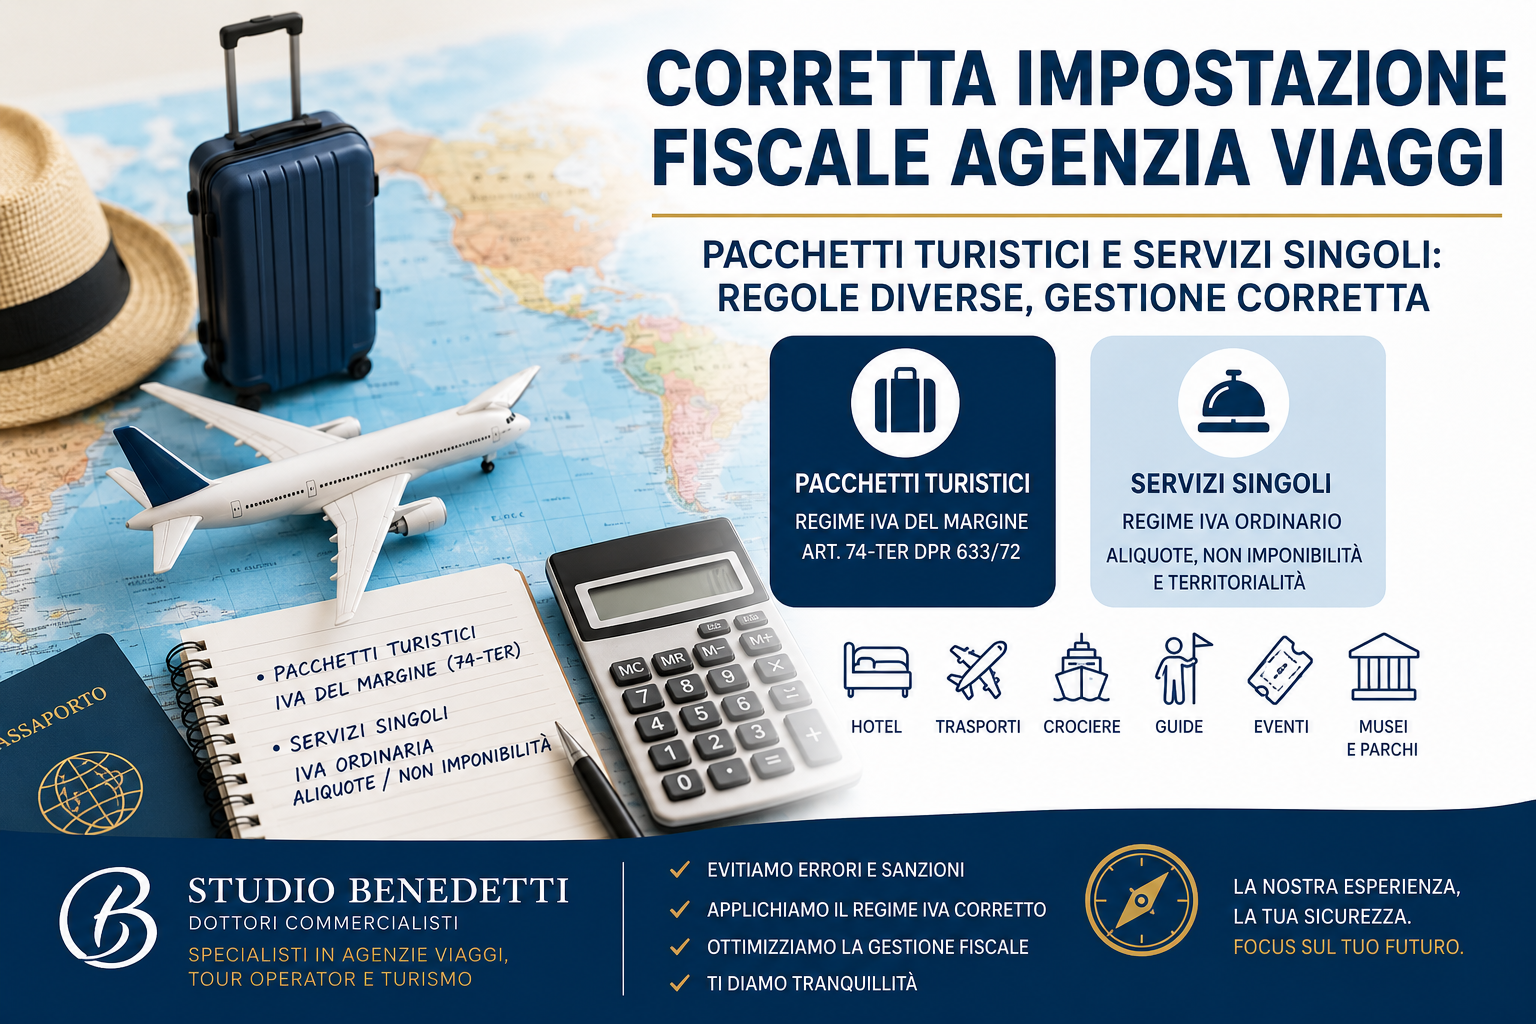
Scegliere il giusto commercialista Agenzia Viaggi è particolarmente importante perché la fiscalità del turismo segue regole proprie. Lo Studio Benedetti Dottori Commercialisti è specializzato da oltre vent’anni nella gestione contabile, fiscale e societaria di Agenzie Viaggi, Tour Operator e imprese del turismo. Una delle materie che affrontiamo ogni giorno è il regime IVA 74-ter, ma la vera specializzazione consiste soprattutto nel sapere applicare le norme alla singola pratica, al singolo fornitore e al concreto modo di lavorare dell’Agenzia.
Il problema, infatti, raramente è conoscere una norma in astratto. Il problema è sapere subito quale norma applicare quando sul tavolo arriva una fattura di un hotel estero, un estratto conto di un Tour Operator, una commissione, una crociera, un allotment o una pratica composta da più servizi.
IVA 74-ter: come funziona in estrema sintesi
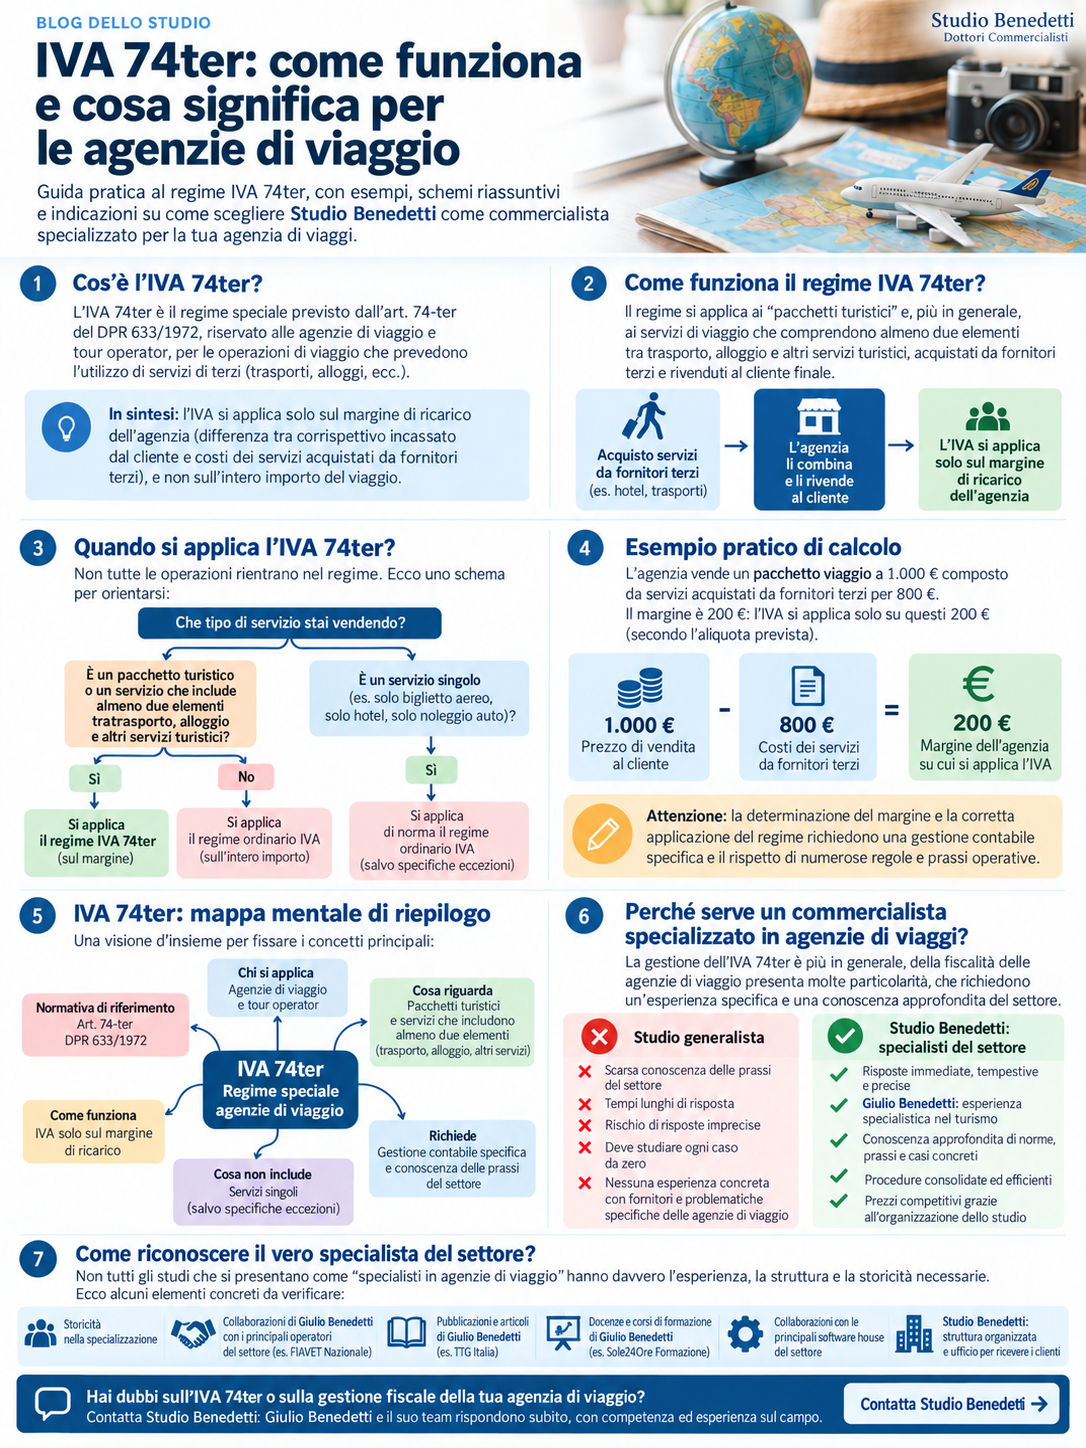
Il regime IVA 74-ter è il regime speciale previsto dall’art. 74-ter del D.P.R. 633/1972 per determinate operazioni effettuate dalle Agenzie Viaggi e dai Tour Operator.
Le modalità applicative sono disciplinate anche dal D.M. 30 luglio 1999, n. 340. A livello europeo il sistema deriva dagli artt. 306-310 della Direttiva 2006/112/CE.
La logica è molto diversa da quella dell’IVA ordinaria.
Nel regime ordinario, in estrema sintesi, si confrontano IVA sulle vendite e IVA detraibile sugli acquisti.
Nel regime speciale 74-ter si utilizza invece un sistema definito “base da base”.
Il punto di partenza è il margine realizzato dall’Agenzia:
corrispettivo della pratica – costi dei servizi turistici acquistati a diretto vantaggio del viaggiatore = margine
Sul margine viene poi determinata l’IVA secondo le specifiche regole previste dal regime, compreso il relativo scorporo.
L’IVA relativa ai servizi acquistati da terzi a diretto vantaggio del viaggiatore non segue invece l’ordinario meccanismo di detrazione.
Un esempio molto semplice
L’Agenzia vende un viaggio a 1.500 euro.
I servizi acquistati dai fornitori e direttamente utilizzati dal viaggiatore ammontano a 1.200 euro.
La differenza è pari a:
1.500 – 1.200 = 300 euro
È su questo margine che opera il particolare meccanismo IVA previsto dal 74-ter.
L’esempio serve soltanto a comprendere la logica. La determinazione dell’IVA effettivamente dovuta richiede ulteriori passaggi e può cambiare in funzione della tipologia della pratica, della destinazione del viaggio e dei servizi acquistati.
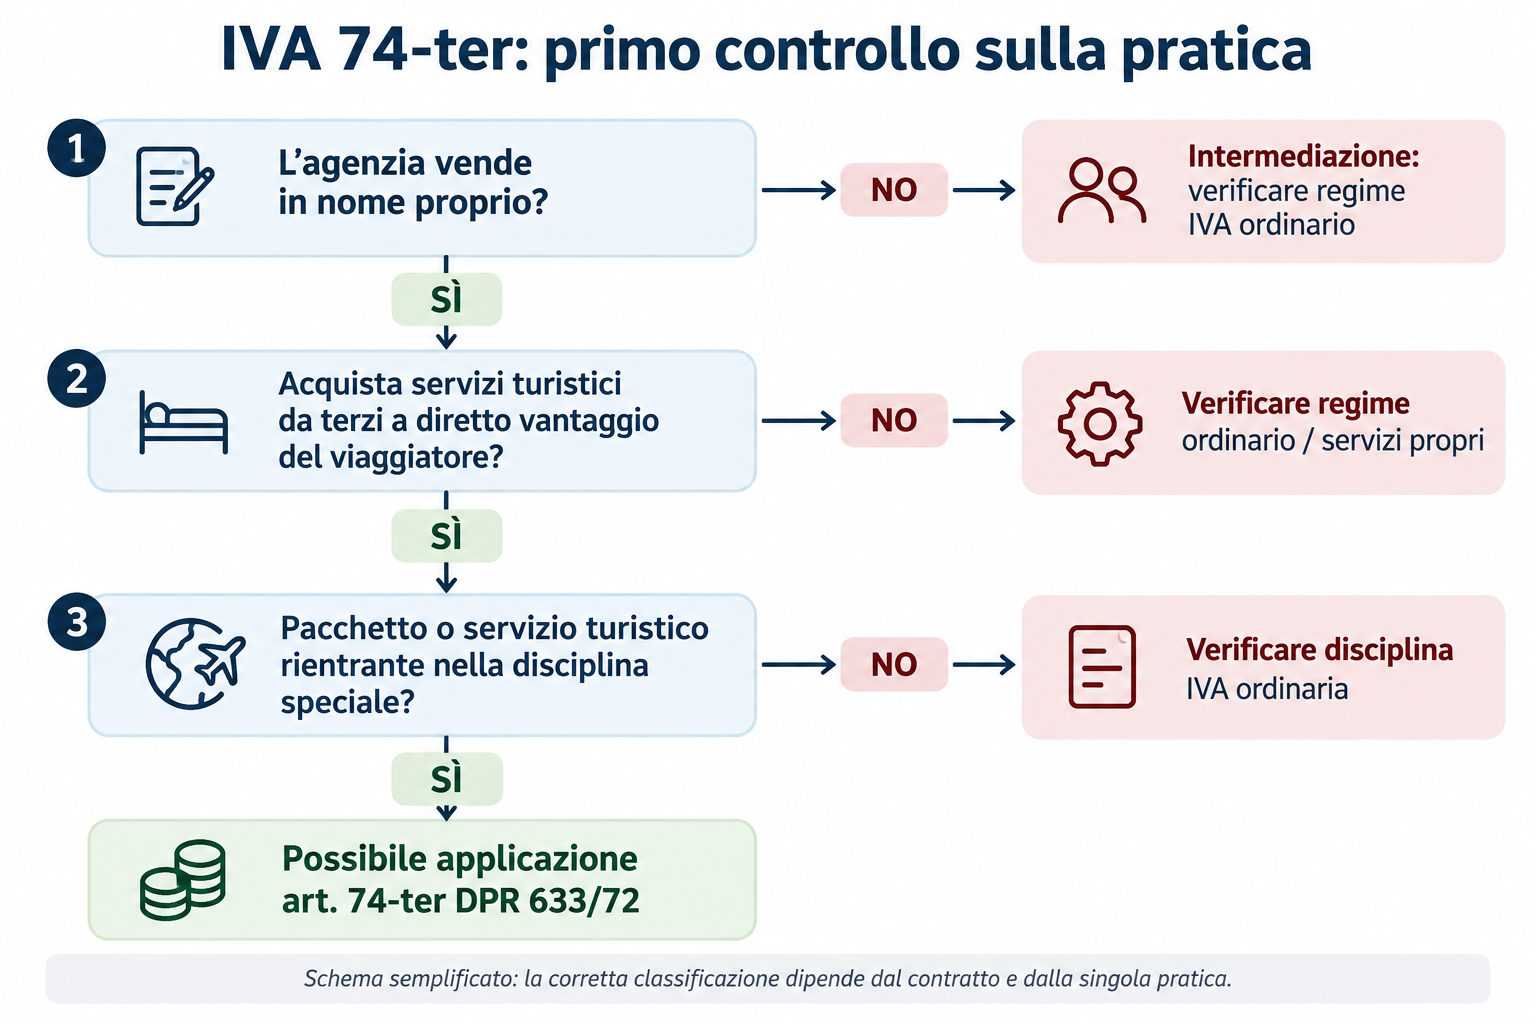
Quando si applica il regime IVA 74-ter?
Qui iniziano le difficoltà.
Non tutto ciò che viene venduto da un’Agenzia Viaggi rientra automaticamente nel regime IVA 74-ter.
In termini molto sintetici, occorre verificare:
- in quale veste opera l’Agenzia;
- se agisce in nome proprio oppure come intermediario;
- quali servizi acquista da terzi;
- se tali servizi sono resi a diretto vantaggio del viaggiatore;
- se siamo in presenza di un pacchetto turistico;
- se si tratta di servizi turistici singoli precedentemente acquisiti nella disponibilità dell’Agenzia;
- dove vengono materialmente effettuati i servizi;
- quali rapporti contrattuali esistono con cliente e fornitori.
Il D.M. 340/1999 contempla espressamente anche determinate prestazioni relative a servizi turistici acquistati nella disponibilità dell’Agenzia anteriormente alla specifica richiesta del viaggiatore.
Al contrario, quando l’Agenzia opera come semplice intermediario, la disciplina cambia.
Ecco perché affermare semplicemente che “le Agenzie Viaggi applicano il 74-ter” è sbagliato.
74-ter, intermediazione e IVA ordinaria possono convivere
Una stessa Agenzia può effettuare, nello stesso periodo:
- pratiche soggette al regime speciale IVA 74-ter;
- operazioni in regime IVA ordinario;
- attività di pura intermediazione;
- operazioni relative alla biglietteria;
- commissioni ricevute da Tour Operator;
- fee e diritti di agenzia;
- acquisti da fornitori italiani;
- acquisti da fornitori UE ed extra-UE;
- pratiche con servizi svolti dentro e fuori dall’Unione europea.
La normativa europea stabilisce, tra l’altro, che il regime speciale riguarda le Agenzie che operano in nome proprio utilizzando servizi acquistati da altri soggetti passivi e che esso non si applica alle Agenzie che agiscono esclusivamente come intermediari.
È questo il motivo per cui la contabilità di una Agenzia Viaggi non può essere assimilata a quella di una normale impresa commerciale.
Per approfondire questo primo aspetto è possibile consultare sul sito dello Studio Benedetti la guida “Agenzie Viaggi e IVA: regime ordinario e regime speciale 74-ter”.
Ma questo è soltanto il punto di partenza.
Il problema vero non è conoscere il 74-ter. È riconoscere la pratica
Quasi tutti possono leggere l’art. 74-ter.
Molto più difficile è ricevere un documento e sapere subito cosa fare.
È intermediazione o organizzazione?
Quel costo entra nel calcolo del margine?
La fattura del fornitore estero richiede un adempimento?
La commissione deve essere fatturata?
La pratica va registrata nel 74-ter oppure nell’ordinario?
Quale trattamento deve essere applicato ad un hotel, a una crociera, a una piattaforma online, a un consolidatore o a un Tour Operator estero?
Sono problemi che nascono ogni giorno.
Per questo motivo il commercialista di una Agenzia Viaggi non dovrebbe conoscere soltanto la legislazione tributaria.
Deve conoscere come funziona concretamente un’Agenzia Viaggi.
Commercialista Agenzia Viaggi: perché la specializzazione conta
Un buon commercialista Agenzia Viaggi deve innanzitutto parlare la stessa lingua del cliente.
Deve sapere cosa sono un allotment, un vuoto per pieno, una commissione, una pratica netta, un pacchetto, un servizio preacquisito, un consolidatore, una OTA.
Deve conoscere le diverse modalità con cui lavorano i principali operatori del settore.
Deve capire il documento prima ancora di registrarlo.
Lo Studio Benedetti affronta quotidianamente quesiti di questo tipo.
Per noi la domanda del cliente non rappresenta un’eccezione da approfondire occasionalmente. È parte ordinaria del lavoro.
Questo fa una differenza concreta nei tempi di risposta.
La velocità nella risposta è parte della consulenza
Per una Agenzia Viaggi ricevere una risposta corretta dopo due settimane può essere quasi equivalente a non riceverla.
Spesso il dubbio nasce mentre si sta:
- emettendo una fattura;
- chiudendo una pratica;
- pagando un fornitore;
- preparando una liquidazione IVA;
- configurando un nuovo prodotto;
- sottoscrivendo un contratto;
- iniziando a lavorare con una nuova piattaforma.
Serve quindi una risposta tempestiva, precisa e operativa.
Uno studio che incontra per la prima volta una determinata fattispecie deve necessariamente ricostruire la questione, studiare la normativa, comprendere la prassi commerciale e soltanto successivamente fornire una risposta.
Uno Studio che segue quotidianamente Agenzie Viaggi e Tour Operator parte invece da un patrimonio di esperienze e casi già affrontati.
Questo non significa che ogni caso sia uguale agli altri.
Significa sapere immediatamente quali domande fare e quali norme verificare.
Ed è molto diverso.
Il miglior commercialista per Agenzie Viaggi: come riconoscerlo?
Non esiste una classifica ufficiale del “miglior commercialista per Agenzie Viaggi”.
Esistono però elementi concreti che un imprenditore può verificare prima di affidare la propria azienda.
Autodefinirsi “specialisti” su un sito internet non è sufficiente.
La specializzazione deve emergere dai fatti.
1. Storicità nella specializzazione
Da quanto tempo il professionista segue Agenzie Viaggi e Tour Operator?
Un conto è avere acquisito qualche cliente del settore recentemente.
Altro è avere costruito negli anni procedure, esperienza, casistiche e sistemi di controllo dedicati.
Lo Studio Benedetti opera da oltre vent’anni nella consulenza al comparto turistico.
2. Numero e varietà dei casi affrontati
La vera esperienza nasce dalla ripetizione.
Più casi si incontrano, maggiore diventa la capacità di riconoscere immediatamente problemi e soluzioni.
Nel turismo significa avere già affrontato casistiche relative a:
- Tour Operator italiani ed esteri;
- vettori;
- crociere;
- hotel;
- OTA;
- consolidatori;
- portali di prenotazione;
- compagnie assicurative;
- DMC;
- sistemi di biglietteria;
- servizi incoming e outgoing.
3. Rapporti con il settore
Un consulente realmente specializzato non dovrebbe conoscere il turismo soltanto attraverso il Codice IVA.
Dovrebbe frequentarne anche operatori, associazioni, software house, corsi e momenti formativi.
Il Dott. Giulio Benedetti è stato responsabile fiscale per FIAVET Nazionale ed è da anni attivo nella consulenza specialistica al settore turismo.
4. Pubblicazioni specialistiche
Scrivere in modo continuativo di una materia obbliga a studiarla, aggiornarla e confrontarsi con casi nuovi.
Giulio Benedetti cura su TTG Italia la rubrica “L’Isola Fiscale”, dedicata ai temi economici e fiscali delle Agenzie Viaggi e dei Tour Operator.
TTG Italia rappresenta una delle principali testate professionali italiane dedicate al turismo organizzato.
La pubblicazione periodica di articoli permette inoltre di verificare direttamente la continuità della specializzazione.
5. Formazione professionale
Un altro elemento verificabile è l’attività di docenza.
Giulio Benedetti organizza e svolge attività di formazione specialistica sulla gestione fiscale di Agenzie Viaggi e Tour Operator, anche nell’ambito di percorsi di Sole 24 Ore Formazione.
Essere chiamati a formare altri professionisti e operatori rappresenta un importante confronto continuo con la materia e con i problemi che emergono dal mercato.
6. Libri e aggiornamento continuo
Nel 2026 è stata pubblicata una nuova edizione del volume:
“Agenzie di Viaggio e Tour Operator – Gestione Contabile e Fiscale”
Il libro affronta normativa, prassi, scritture contabili e soprattutto numerosi casi concreti relativi a fornitori e operatori utilizzati dalle Agenzie Viaggi.
Non è un testo pubblicato una volta e lasciato invariato.
Viene aggiornato con nuove edizioni proprio perché il settore cambia continuamente.
7. Una struttura realmente organizzata
La specializzazione professionale deve essere accompagnata dall’organizzazione.
Occorre quindi verificare che dietro al singolo consulente esista una struttura capace di assicurare:
- continuità dell’assistenza;
- procedure;
- controlli;
- gestione delle scadenze;
- archiviazione delle informazioni;
- personale formato;
- possibilità di confronto diretto;
- capacità di seguire aziende anche in crescita.
La presenza di uno Studio strutturato, di procedure consolidate e di un’organizzazione stabile diventa quindi un elemento da valutare insieme alla preparazione tecnica del singolo professionista.
Attenzione alla differenza tra specializzazione dichiarata e dimostrata
Il web rende oggi molto semplice presentarsi come “commercialista specializzato in Agenzie Viaggi”.
Per il cliente, tuttavia, è utile andare oltre la descrizione pubblicitaria.
Si possono verificare elementi molto concreti:
Da quanti anni se ne occupa?
Ha pubblicato libri sull’argomento?
Scrive su testate di settore?
Tiene corsi specialistici?
Ha avuto incarichi presso associazioni di categoria?
Collabora con operatori e software house del turismo?
Pubblica aggiornamenti con continuità?
Conosce i documenti dei principali fornitori?
Ha una struttura organizzata?
Sono elementi verificabili.
Ed è su questi elementi che dovrebbe basarsi la scelta.
Il preventivo del commercialista per Agenzia Viaggi
Quanto costa un commercialista per una Agenzia Viaggi?
Non esiste una risposta seria valida per tutti.
Lo Studio Benedetti non determina il proprio preventivo semplicemente guardando il fatturato.
Occorre comprendere come lavora l’Agenzia.
Il compenso può dipendere, ad esempio, da:
- numero delle registrazioni;
- numero delle pratiche;
- presenza del regime 74-ter;
- presenza contemporanea di IVA ordinaria e 74-ter;
- quantità di operazioni estere;
- gestione interna o esterna della contabilità;
- numero di dipendenti;
- forma societaria;
- volume e complessità degli adempimenti;
- necessità di assistenza continuativa;
- organizzazione amministrativa del cliente.
Due Agenzie con lo stesso fatturato possono quindi richiedere attività professionali molto diverse.
Per questo motivo il preventivo dovrebbe essere costruito dopo aver compreso l’attività, non prima.
Uno specialista deve necessariamente costare di più?
Non necessariamente.
Questo è un punto importante.
La specializzazione genera esperienza, ma genera anche efficienza.
Uno Studio che ha già procedure specifiche per Agenzie Viaggi e Tour Operator non deve inventare ogni volta come gestire il cliente.
Ha già:
- procedure di registrazione;
- schemi di controllo;
- modelli operativi;
- criteri di classificazione;
- archivi di casi risolti;
- esperienza sui fornitori;
- personale formato.
Per questo lo Studio Benedetti riesce a mantenere compensi competitivi pur offrendo una consulenza fortemente specialistica.
La conoscenza riduce i tempi necessari per risolvere i problemi.
L’organizzazione riduce le inefficienze.
L’esperienza riduce gli errori.
Il vero costo da considerare è quello degli errori
Confrontando due preventivi professionali non bisognerebbe quindi fermarsi alla differenza di parcella.
Occorre considerare anche quanto può costare:
- applicare il regime IVA sbagliato;
- versare più IVA di quella effettivamente dovuta;
- utilizzare un trattamento non corretto su un fornitore estero;
- emettere una fattura errata;
- non effettuare un adempimento;
- impostare male la contabilità;
- accorgersi dell’errore dopo mesi;
- dover ricostruire le pratiche in occasione di un controllo fiscale.
Il compito del consulente non è soltanto compilare dichiarazioni.
È soprattutto prevenire il problema.
Studio Benedetti: non soltanto contabilità e dichiarazioni
Il rapporto con un commercialista Agenzia Viaggi dovrebbe essere continuativo.
Per questo lo Studio Benedetti affianca alla consulenza fiscale ordinaria un sistema di informazione specificamente dedicato al settore.
I clienti ricevono periodicamente:
- circolari specifiche per Agenzie Viaggi e Tour Operator;
- aggiornamenti sulle novità fiscali;
- comunicazioni operative;
- approfondimenti sui singoli adempimenti;
- corsi di formazione e momenti di aggiornamento;
- risposte dirette ai quesiti.
Lo Studio cura inoltre TravelFocus.it, portale dedicato all’informazione amministrativa e fiscale per Agenzie Viaggi e Tour Operator.
Qui vengono affrontate non soltanto le grandi questioni normative, ma anche i problemi quotidiani.
Come gestire un determinato fornitore.
Come registrare un documento.
Come fatturare una commissione.
Come affrontare un’operazione estera.
Sono proprio queste domande, apparentemente piccole, a determinare la qualità della gestione fiscale di un’Agenzia.
Conoscere le regole significa anche pianificare
La nostra idea di consulenza non consiste nel correggere gli errori quando sono già avvenuti.
Preferiamo evitarli.
Conoscere in anticipo la struttura di una nuova attività o di un nuovo rapporto commerciale permette di scegliere la procedura corretta prima dell’emissione dei documenti.
Questo significa:
meno errori.
Meno rischi di sanzioni.
Nessuna maggiore IVA dovuta per una gestione non corretta.
Più controllo.
Più tranquillità per l’imprenditore.
E soprattutto possibilità di pianificare, invece di intervenire sempre in emergenza.
Commercialista Agenzia Viaggi: la specializzazione si misura sui fatti
Il commercialista Agenzia Viaggi ideale non è semplicemente chi dichiara di conoscere il regime IVA 74-ter.
È il professionista che conosce le regole, ma conosce anche il mercato nel quale quelle regole devono essere applicate.
Storicità.
Clienti seguiti.
Casi affrontati.
Pubblicazioni.
Formazione.
Rapporti con le istituzioni e gli operatori del settore.
Organizzazione dello Studio.
Aggiornamento continuo.
Rapidità nelle risposte.
Sono questi gli elementi sui quali valutare una specializzazione reale.
Lo Studio Benedetti Dottori Commercialisti ha costruito negli anni la propria attività proprio su questi elementi, con una particolare focalizzazione su Agenzie Viaggi, Tour Operator, regime IVA 74-ter e imprese del turismo.
Il regime 74-ter illustrato in questo articolo è soltanto la prima parte del problema. Ogni pratica può presentare caratteristiche differenti e richiedere una valutazione specifica.
Se vuoi capire come impostare correttamente la fiscalità della tua Agenzia Viaggi o del tuo Tour Operator, oppure vuoi confrontare l’attuale organizzazione contabile con le procedure adottate da uno Studio specializzato, contatta Studio Benedetti per una prima valutazione e un preventivo personalizzato.
Riferimenti normativi e approfondimenti
Art. 74-ter D.P.R. 26 ottobre 1972, n. 633 – Regime speciale IVA delle Agenzie Viaggi e Tour Operator.
D.M. 30 luglio 1999, n. 340 – Modalità applicative dell’IVA alle operazioni delle Agenzie Viaggi e Turismo.
Direttiva 2006/112/CE, artt. 306-310 – Regime speciale europeo delle Agenzie Viaggi.
Per ulteriori approfondimenti: StudioBenedetti.eu, sezione Agenzie Viaggi e Tour Operator, e TravelFocus.it, portale dedicato alla gestione amministrativa e fiscale del turismo.