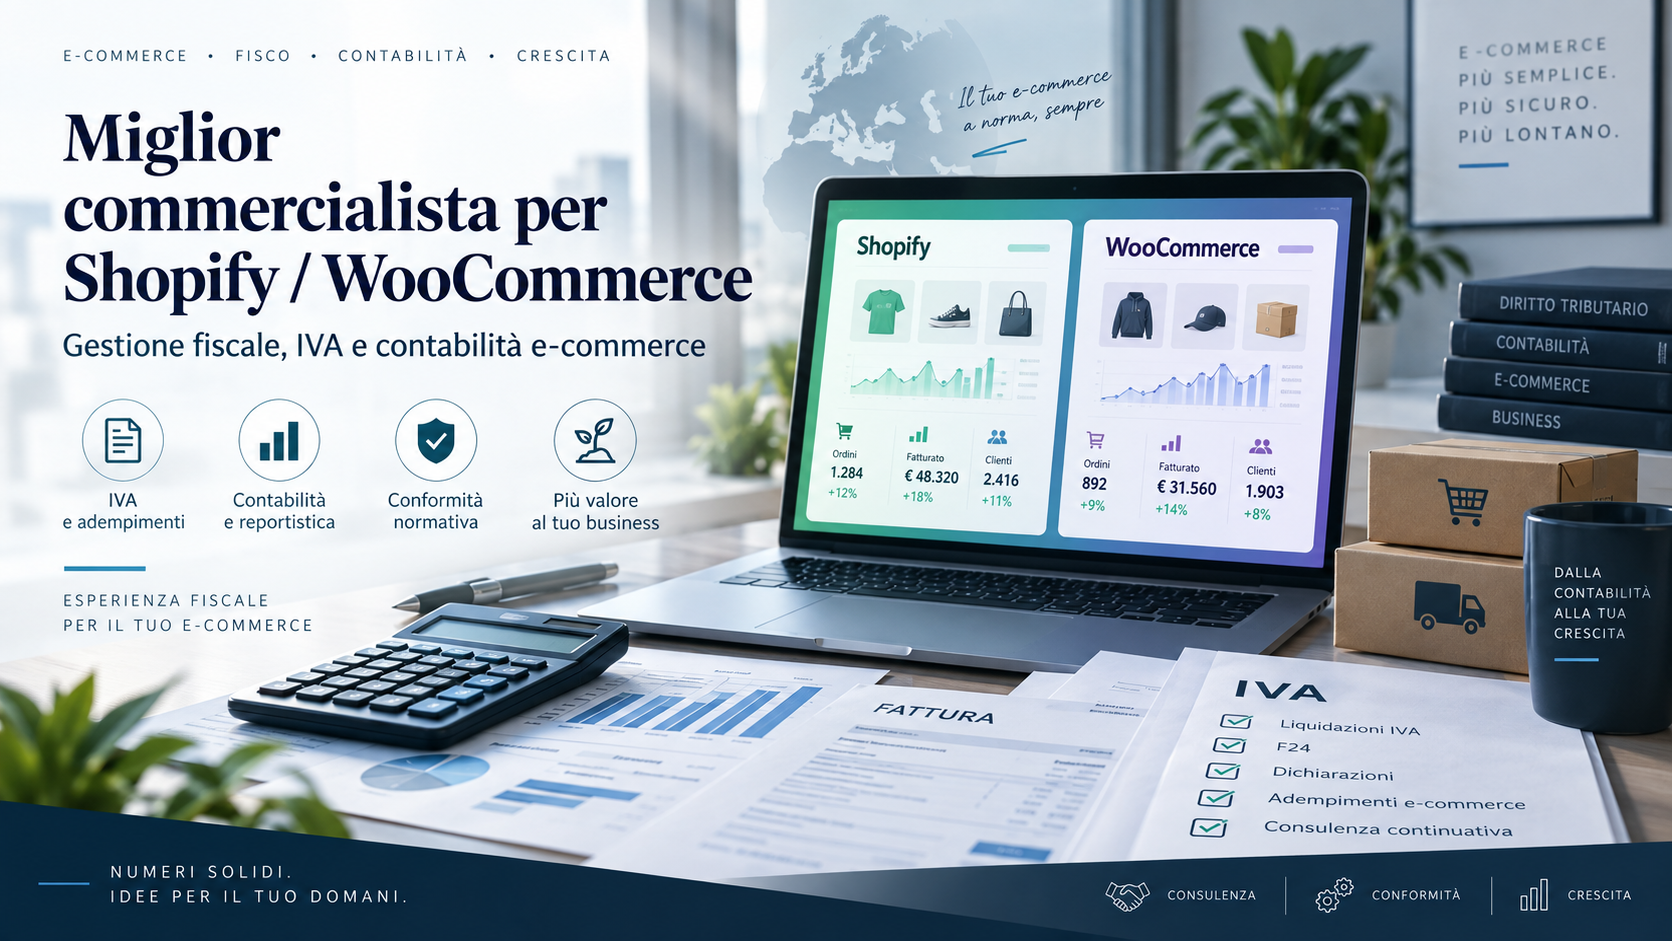
Scegliere un commercialista e-commerce significa trovare un professionista che conosca non soltanto contabilità e dichiarazioni fiscali, ma anche il modo concreto in cui funziona una vendita online. Studio Benedetti Commercialisti è specializzato nella gestione fiscale, contabile e amministrativa delle attività di commercio elettronico e assiste imprese che vendono tramite siti proprietari, Shopify, WooCommerce, Amazon e altri marketplace.
Il punto è proprio questo.
Aprire tecnicamente un negozio online è diventato semplice. Gestirlo correttamente dal punto di vista fiscale lo è molto meno.
Ordini, IVA, pagamenti, commissioni, resi, vendite estere, marketplace e magazzini possono generare obblighi diversi. E un errore iniziale, ripetuto su migliaia di transazioni, può diventare costoso.
Commercialista e-commerce: cosa cercano oggi le imprese
Chi sta avviando o facendo crescere un’attività online tende a porsi domande molto concrete.
Serve la partita IVA per vendere online? Posso utilizzare il regime forfettario? Quale codice ATECO devo scegliere? Devo aprire una società? Come funziona l’IVA sulle vendite in Europa? Quando devo utilizzare l’OSS? Come registro gli incassi di Amazon, Shopify, Stripe o PayPal? Cosa succede se Amazon conserva la mia merce in un altro Paese europeo?
Sono domande apparentemente separate.
In realtà fanno tutte parte dello stesso problema: costruire correttamente la struttura fiscale e amministrativa dell’e-commerce.
Ed è qui che emerge la differenza tra un commercialista generalista e un commercialista realmente specializzato nel commercio elettronico.
Partita IVA e-commerce: il primo errore può nascere all’inizio
Una delle ricerche più frequenti riguarda la partita IVA per e-commerce.
Chi vende beni online con carattere abituale svolge normalmente un’attività d’impresa. Non conta semplicemente il numero delle vendite o l’importo incassato. Conta il carattere organizzato e continuativo dell’attività.
L’apertura della partita IVA è però soltanto il primo passaggio.
Occorre valutare anche iscrizione al Registro delle Imprese, posizione previdenziale, eventuale SCIA, regime fiscale e forma giuridica.
C’è poi un’importante novità da non trascurare.
Dal 2025 è operativa la nuova classificazione ATECO 2025. Non è quindi più corretto attribuire automaticamente a qualsiasi negozio online il vecchio codice genericamente riferito al commercio via internet. La classificazione deve essere individuata sulla base dell’attività effettivamente esercitata e dei beni commercializzati. L’ATECO 2025 è in vigore dal 1° gennaio 2025 ed è utilizzato operativamente per gli adempimenti amministrativi e fiscali dal 1° aprile 2025.
Una corretta impostazione iniziale evita variazioni successive e, soprattutto, evita di costruire il business su un inquadramento fiscale o previdenziale non coerente.
E-commerce e regime forfettario: conviene davvero?
Altra ricerca molto frequente: e-commerce regime forfettario.
Il commercio elettronico può, in presenza dei requisiti previsti dalla Legge n. 190/2014, art. 1, commi 54 e seguenti, essere esercitato anche in regime forfettario.
Ma la domanda importante non è soltanto: “Posso utilizzarlo?”.
La domanda corretta è: “Mi conviene?”.
Un e-commerce può sostenere costi significativi per acquisto merce, pubblicità online, logistica, spedizioni, commissioni dei marketplace, software e sistemi di pagamento.
Nel regime forfettario questi costi non vengono dedotti analiticamente.
Per questo un regime apparentemente più semplice non è necessariamente il regime economicamente migliore per qualsiasi attività.
Il commercialista dovrebbe quindi analizzare il modello di business prima della scelta. Marginalità. Costi. Volumi attesi. Investimenti. Mercati nei quali si intende vendere.
La fiscalità viene dopo il business. Ma deve essere progettata insieme al business.
IVA e-commerce: il vero punto critico
Per molte attività online, la parte più complessa non è la determinazione del reddito.
È l’IVA.
Una vendita effettuata in Italia non segue necessariamente le stesse regole di una vendita a un consumatore francese, tedesco o spagnolo.
Bisogna inoltre distinguere la vendita di beni fisici dai servizi digitali e dalle altre prestazioni effettuate online.
Nel commercio elettronico indiretto di beni occorre considerare, tra le altre fonti, il D.P.R. 633/1972, il D.P.R. 696/1996, il D.L. 331/1993 e la disciplina europea sul commercio elettronico introdotta dalle Direttive UE 2017/2455 e 2019/1995.
Il risultato pratico è semplice da comprendere: non basta impostare il 22% sul sito e dimenticarsene.
Vendite e-commerce in Europa: quando entra in gioco l’OSS
Chi vende beni a consumatori di altri Paesi UE incontra presto un’altra delle ricerche più frequenti: OSS e-commerce.
Per le vendite a distanza intracomunitarie opera, ricorrendone le condizioni, la soglia complessiva europea di 10.000 euro. Oltre tale limite la tassazione segue, in linea generale, il Paese nel quale termina la spedizione al consumatore. La disciplina europea individua infatti come luogo di tassazione delle vendite a distanza il Paese di destinazione, salvo la specifica deroga entro la soglia prevista.
Il regime OSS – One Stop Shop consente di dichiarare e versare tramite un unico Stato membro l’IVA dovuta nei diversi Paesi UE per le operazioni che vi rientrano.
È una semplificazione importante.
Ma OSS non significa “IVA europea automatica”.
Bisogna verificare Paese del cliente, aliquota applicata, natura dell’operazione, valore delle vendite e dati prodotti dal sito.
La stessa Commissione europea continua ad aggiornare le proprie linee guida OSS anche in vista delle ulteriori modifiche introdotte dal pacchetto VAT in the Digital Age.
Sul sito dello Studio abbiamo dedicato uno specifico approfondimento a OSS, IOSS e regime transfrontaliero di franchigia, proprio perché si tratta di strumenti differenti che non devono essere confusi.
Commercialista Shopify e WooCommerce: il software non sostituisce il controllo fiscale
Shopify e WooCommerce semplificano enormemente la gestione commerciale.
Non sostituiscono il commercialista.
Shopify stessa precisa che il venditore resta responsabile della corretta applicazione delle imposte e dei relativi adempimenti fiscali. La piattaforma può effettuare calcoli e fornire report, ma la correttezza fiscale della configurazione deve essere verificata dall’impresa e dai suoi consulenti.
Questo punto è fondamentale.
Un’impostazione sbagliata del checkout può applicare un’aliquota IVA errata a centinaia o migliaia di ordini.
La contabilità, successivamente, può registrare perfettamente quei dati.
Ma registrerà perfettamente un errore.
Per questo abbiamo approfondito sul sito Studio Benedetti anche il tema del miglior commercialista per Shopify e WooCommerce, partendo proprio dall’analisi dei flussi e non dalla semplice registrazione delle fatture.
Commercialista Amazon FBA: attenzione ai magazzini esteri
Amazon merita un’analisi specifica.
Vendere su Amazon non significa semplicemente ricevere periodicamente un bonifico dal marketplace.
Occorre comprendere chi effettua la vendita, chi incassa, quali commissioni vengono trattenute, dove si trova la merce e in quale Paese viene consegnata.
Con Amazon FBA la questione può diventare ancora più delicata.
Se la merce viene stoccata in altri Paesi europei, possono nascere obblighi IVA locali. L’OSS non elimina automaticamente tutte le eventuali identificazioni IVA estere.
Per questo un commercialista Amazon FBA dovrebbe conoscere non soltanto la normativa italiana, ma anche la logica dei movimenti di magazzino e dei report Amazon.
Il marketplace deve essere letto fiscalmente, non soltanto contabilmente.
Incassi Shopify, Stripe e PayPal: il bonifico non è il fatturato
Altro problema tipico della contabilità e-commerce.
Il cliente acquista per 100 euro.
Il provider di pagamento trattiene la propria commissione.
Sul conto corrente vengono accreditati, ad esempio, 97 euro.
Quei 97 euro non rappresentano automaticamente il ricavo.
Occorre distinguere la vendita lorda dalla commissione trattenuta.
Lo stesso problema si presenta con Stripe, PayPal, Shopify Payments, Klarna, Amazon Pay e altri sistemi.
A questo si aggiungono rimborsi, resi, chargeback e trattenute.
Per questo la contabilità di un e-commerce dovrebbe permettere di riconciliare almeno:
- vendite registrate dalla piattaforma, IVA applicata e Paese del cliente;
- fatture o corrispettivi;
- incassi ricevuti dai gateway di pagamento;
- commissioni trattenute;
- resi, rimborsi e chargeback;
- accrediti effettivi sul conto corrente;
- dati Amazon, Shopify, WooCommerce o degli altri marketplace;
- vendite Italia, UE ed extra UE;
- eventuali dichiarazioni OSS;
- contabilità e dichiarazioni fiscali.
La riconciliazione è uno dei punti sui quali insistiamo maggiormente come Studio.
Non perché sia un esercizio contabile.
Perché è il modo per sapere che i numeri dichiarati rappresentano realmente ciò che è avvenuto.
Abbiamo dedicato a questo tema anche l’approfondimento “Commissioni Stripe e PayPal: come gestirle correttamente in contabilità”.
Acquisti da Google, Meta, Shopify e fornitori esteri
Un e-commerce non effettua soltanto vendite all’estero.
Molto spesso acquista anche servizi dall’estero.
Google Ads. Meta Ads. Shopify. Amazon. Software. Hosting. Applicazioni. Servizi SaaS.
Per molte prestazioni B2B ricevute da operatori esteri entrano in gioco le regole di territorialità previste dall’art. 7-ter del D.P.R. 633/1972 e gli obblighi di assolvimento dell’IVA tramite reverse charge previsti dall’art. 17 del D.P.R. 633/1972.
Questo aspetto diventa particolarmente importante anche per chi opera in regime forfettario.
Il fatto di non addebitare normalmente IVA sulle proprie vendite non significa infatti che tutti gli acquisti effettuati all’estero siano fiscalmente irrilevanti.
È uno degli errori che un’assistenza specializzata deve prevenire.
Dropshipping, importazioni e vendite extra UE
Anche il dropshipping sembra semplice finché lo si osserva dal sito.
Il cliente ordina. Il fornitore spedisce. L’e-commerce incassa.
Fiscalmente occorre invece capire da dove parte il prodotto, chi importa la merce, chi è il venditore nei confronti del cliente, chi assolve IVA e dazi e quali documenti vengono prodotti.
Quando entrano in gioco Paesi extra UE possono diventare rilevanti anche dogana, codice EORI, IVA all’importazione e, nelle fattispecie previste, regime IOSS.
Cambiare la logistica può quindi cambiare anche la fiscalità.
È uno dei motivi per cui consigliamo sempre di verificare la struttura prima di modificare fornitori, magazzini o Paesi di spedizione.
Quanto costa un commercialista per e-commerce?
Anche questa è una domanda frequente.
Ed è comprensibile.
Ma confrontare soltanto il compenso annuale può essere fuorviante.
Un e-commerce con poche vendite italiane e una sola piattaforma richiede un’attività diversa da un’impresa che vende attraverso Shopify e Amazon in più Paesi, utilizza diversi gateway, aderisce all’OSS e detiene merce all’estero.
Il vero tema è quindi capire cosa comprende il servizio.
Un commercialista e-commerce dovrebbe conoscere preventivamente il modello operativo, organizzare i flussi documentali, controllare la corretta applicazione dell’IVA, riconciliare periodicamente i dati e individuare eventuali criticità prima della dichiarazione annuale.
Il costo di un errore IVA ripetuto per dodici mesi può essere molto superiore al costo della consulenza necessaria per evitarlo.
Come scegliere il miglior commercialista e-commerce
Non esiste il “miglior commercialista” in assoluto.
Esiste il professionista adatto alla struttura dell’impresa.
Per un e-commerce, suggeriamo di verificare soprattutto una cosa: il commercialista comprende come funziona realmente il vostro processo di vendita?
Sa leggere un report Amazon?
Conosce Shopify e WooCommerce?
Sa distinguere vendita, commissione e accredito?
Conosce OSS e IOSS?
Sa cosa comporta un magazzino Amazon all’estero?
Analizza Google, Meta e gli altri fornitori esteri?
È in grado di riconciliare ordini, pagamenti, banca e contabilità?
Se le risposte sono positive, la consulenza fiscale può diventare anche uno strumento di gestione.
Se invece l’analisi comincia e finisce con le fatture ricevute, una parte importante dell’e-commerce resta fuori dalla contabilità.
Il metodo Studio Benedetti per il commercio elettronico
Il nostro approccio parte dal funzionamento concreto dell’attività.
Prima comprendiamo cosa viene venduto. Poi dove viene venduto. A chi. Attraverso quale piattaforma. Da quale magazzino. Con quale sistema di pagamento.
Solo dopo costruiamo la gestione fiscale.
Questo consente di intervenire prima che gli errori si moltiplichino.
L’obiettivo dello Studio Benedetti Commercialisti è conoscere le regole per applicarle correttamente, evitare sanzioni, evitare IVA versata quando non dovuta, controllare i dati e pianificare la crescita dell’impresa.
Significa anche dare all’imprenditore qualcosa che spesso manca nella gestione di un’attività digitale: tranquillità.
Sul sito EcommerceFocus.it raccogliamo inoltre approfondimenti dedicati alla fiscalità e alla gestione amministrativa del commercio elettronico, mentre nell’area E-Commerce di StudioBenedetti.eu affrontiamo casi operativi su marketplace, Shopify, WooCommerce, OSS, pagamenti e contabilità.
Conclusioni: un commercialista e-commerce deve conoscere il business
Un negozio online può iniziare con pochi ordini e diventare rapidamente una struttura internazionale.
Il problema è che la fiscalità cresce insieme alle vendite.
Per questo il momento migliore per organizzare correttamente l’e-commerce non è quando arriva un controllo o quando emerge una differenza IVA. È prima.
Un commercialista e-commerce realmente specializzato deve permettere all’imprenditore di concentrarsi sul proprio mercato sapendo che IVA, contabilità, marketplace, pagamenti e adempimenti sono sotto controllo.
Studio Benedetti Commercialisti assiste attività di commercio elettronico nella fase di avvio, nella gestione ordinaria e nei processi di crescita e internazionalizzazione. Per chi vuole verificare se il proprio e-commerce è impostato correttamente, il primo passo può essere un’analisi della struttura fiscale e dei flussi amministrativi attualmente utilizzati.
Riferimenti principali: D.P.R. 633/1972; D.P.R. 696/1996; D.L. 331/1993; Legge 190/2014; D.Lgs. 83/2021; Direttive UE 2017/2455 e 2019/1995; Regolamento UE 282/2011; classificazione ATECO 2025 Istat.